받을 수 있는 돈
기초생활수급자 재산기준, 서울 집 1억 7,200만 원 넘으면 4배로 계산됩니다
기초생활수급자 재산기준은 집값을 그대로 보지 않고 소득으로 바꿔 계산합니다. 서울에 사는 집은 9,900만 원을 뺀 뒤 1억 7,200만 원까지 월 1.04%로 잡지만, 넘는 부분은 월 4.17%가 됩니다. 소득이 없는 서울 1인 가구라면 집 1억 7,200만 원에서 생계급여가 월 61,356원 남고, 약 1억 7,347만 원을 넘으면 0원입니다.
 글: 혜택지기· 10월 25일 검증 · 읽는 시간 7분
대상 50대, 60대, 70대 이상 · 지역 전국 · 기초생활수급자 재산기준 · 주거용재산 한도 · 재산 소득환산
서울 1인·소득 없음, 집 1억 7,200만 원일 때 생계급여
월 61,356원 (2026년 기준)
사용방법 목차 보기
공식 사이트에서 확인하기
아래 링크는 실제 신청 조건과 최신 안내를 확인할 때 도움이 되는 공식 기관입니다.
지역별로 빼 주는 돈과 주거용 인정 한도
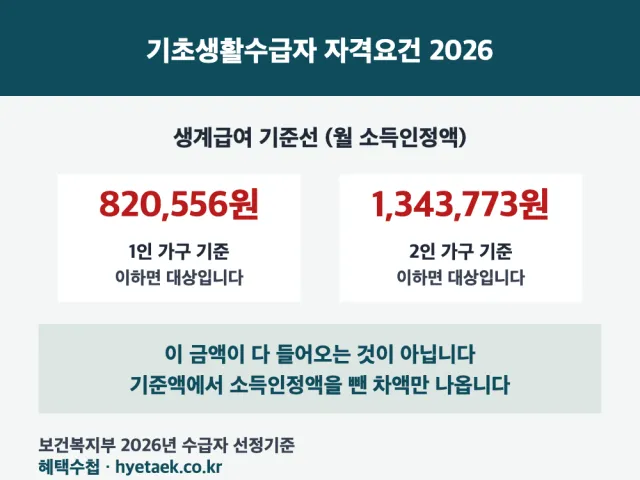
수급자를 가르는 숫자는 소득인정액입니다. 실제 소득에 재산을 소득으로 바꾼 금액을 더한 값입니다. 재산은 지역별 기본재산액과 빚을 뺀 뒤 종류별 비율을 곱합니다. 위 표는 보건복지부 기초생활보장 안내에 나온 값입니다. 2026년 생계급여 선정기준은 1인 가구 월 820,556원, 2인 가구 월 1,343,773원입니다.
| 지역 | 기본재산액(먼저 빼는 돈) | 주거용재산 인정 한도(생계급여) |
|---|---|---|
| 서울 | 9,900만 원 | 1억 7,200만 원 |
| 경기 | 8,000만 원 | 1억 5,100만 원 |
| 광역시·세종·창원 | 7,700만 원 | 1억 4,600만 원 |
| 그 외 지역 | 5,300만 원 | 1억 1,200만 원 |
| 월 환산율 | 주거용 1.04% · 일반재산 4.17% | 금융재산 6.26% · 자동차 100% |
한도를 넘는 집값은 일반재산으로 바뀝니다
살고 있는 집은 주거용재산으로 봐서 월 1.04%만 소득으로 잡습니다. 다만 이 혜택은 지역별 한도까지만입니다. 서울이면 1억 7,200만 원, 그 외 지역이면 1억 1,200만 원입니다. 한도를 넘는 부분은 땅이나 상가처럼 일반재산으로 보고 월 4.17%를 곱합니다. 같은 1,000만 원이라도 한도 안에서는 월 104,000원, 한도 밖에서는 월 417,000원으로 잡힙니다. 찾기쉬운 생활법령정보의 세종시 예시도 한도 초과분에 4.17%를 적용합니다.
서울 1인 가구, 집값별로 계산해 봤습니다
한도까지는 집값이 2,200만 원 올라도 생계급여가 약 23만 원 줄어듭니다. 한도를 넘으면 147만 원 차이로 남은 61,356원이 사라집니다. 생계급여는 선정기준에서 소득인정액을 뺀 만큼 나오기 때문입니다. 계산은 보건복지부가 공개한 기본재산액, 한도, 환산율을 그대로 대입한 것입니다.
| 집 가격(소득·예금·빚 없음) | 재산 소득환산액 | 2026년 생계급여 |
|---|---|---|
| 1억 5,000만 원 | (1억 5,000만 − 9,900만) × 1.04% = 월 530,400원 | 월 290,156원 |
| 1억 7,200만 원 | 7,300만 × 1.04% = 월 759,200원 | 월 61,356원 |
| 약 1억 7,347만 원 | 759,200원 + 147만 × 4.17% ≈ 820,500원 | 거의 0원 |
| 2억 원 | 759,200원 + 2,800만 × 4.17% = 월 1,926,800원 | 대상 아님 |
부부 두 분이면 경계가 조금 올라갑니다
기본재산액과 주거용 한도는 가구 단위로 한 번만 적용됩니다. 그래서 같은 서울 1억 7,200만 원 집이라도 소득이 없는 부부라면 2인 기준 1,343,773원에서 759,200원을 빼 생계급여가 월 584,573원입니다. 이 경우 한도를 넘어 약 1억 8,602만 원까지는 대상이 됩니다. 지방은 숫자가 다릅니다. 그 외 지역 1인 가구는 한도 1억 1,200만 원에서 월 613,600원이 잡히고, 약 1억 1,696만 원을 넘으면 생계급여 기준을 넘습니다.
예금과 자동차는 훨씬 무겁게 잡힙니다
예금, 적금, 보험 같은 금융재산은 생활준비금 500만 원을 뺀 뒤 월 6.26%입니다. 서울 1억 5,000만 원 집에 사는 1인 가구가 예금 1,500만 원을 갖고 있으면 1,000만 원에 6.26%를 곱한 626,000원이 더해집니다. 집에서 나온 530,400원과 합치면 1,156,400원이라 생계급여 기준을 넘습니다. 자동차는 원칙적으로 차값 전체가 한 달 소득으로 잡힙니다. 장애인이 쓰는 차나 생업용 차처럼 정해진 경우만 예외입니다.
재산을 줄여 잡아 주는 경우
- • 빚은 뺍니다. 금융회사 대출, 임대보증금, 주택연금·농지연금 누적액이 부채로 인정되고 주거용재산부터 차감합니다. 자동차 가격에서는 빼지 않습니다.
- • 2026년부터 소형 이하 승합·화물차는 10년 이상 됐거나 500만 원 미만이면 일반재산 비율 4.17%를 적용합니다. 2025년에는 1,000cc 미만이면서 10년 이상이거나 200만 원 미만이어야 했습니다.
- • 집과 땅 가격은 시세가 아니라 공적 자료의 가격으로 봅니다. 2026년부터 토지는 공시가격을 그대로 씁니다.
- • 주택이나 상가를 여러 채 갖고 임대보증금을 받으면 1채 분만 부채로 인정됩니다.
- • 주거용 한도는 생계급여 기준입니다. 의료·주거급여에서 같은 집이 어떻게 잡히는지는 주민센터에서 따로 확인하세요.
우리 집 재산 계산은 이렇게 확인합니다
- 1단계. 부모님 명의 집의 공시가격을 확인합니다. 부동산 공시가격 알리미에서 주소로 찾을 수 있습니다.
- 2단계. 예금·적금·보험 잔액과 자동차, 대출 잔액을 적어 둡니다. 대출은 은행 잔액 증명으로 확인합니다.
- 3단계. 복지로(bokjiro.go.kr) 복지서비스 모의계산에서 국민기초생활보장을 골라 숫자를 넣습니다.
- 4단계. 결과가 선정기준 근처라면 주소지 읍면동 행정복지센터에 신청합니다. 실제 판정은 금융정보 조회를 거친 조사로 정해집니다.
- 5단계. 궁금한 점은 보건복지상담센터 국번없이 129로 묻습니다. 평일 오전 9시부터 오후 6시까지입니다.
자녀가 부모님 집값을 대신 따져 볼 때
부모님은 집 시세를 기억하시는 경우가 많습니다. 수급 판정에는 시세가 아니라 공적 가격이 들어가니 공시가격부터 찾아 드리세요. 서울이라면 1억 7,200만 원, 지방이라면 1억 1,200만 원이 넘는지가 첫 갈림길입니다. 넘는다면 생계급여는 어렵다고 보고 의료급여나 주거급여를 따로 물어보시는 편이 낫습니다. 반대로 한도 안이라면 예금이 얼마 남았는지가 결과를 가릅니다.
자주 묻는 질문
Q. 집이 있으면 기초생활수급자가 될 수 없나요?
될 수 있습니다. 서울은 9,900만 원, 그 외 지역은 5,300만 원을 먼저 빼고 나머지만 소득으로 봅니다. 다만 주거용 한도를 넘는 부분은 월 4.17%로 무겁게 잡힙니다.
Q. 서울 1인 가구는 집이 얼마부터 생계급여가 안 나오나요?
소득·예금·빚이 없다면 2026년 기준으로 약 1억 7,347만 원을 넘을 때입니다. 1억 7,200만 원이면 월 61,356원이 나옵니다.
Q. 내년에는 기준이 바뀌나요?
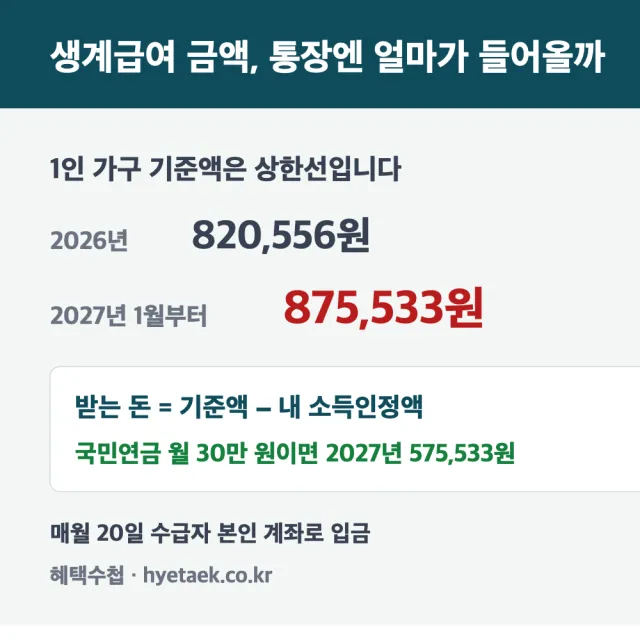
2027년 생계급여 선정기준은 1인 가구 월 875,533원으로 오릅니다. 기본재산액과 한도가 바뀌는지는 보건복지부 공고로 다시 확인하세요.
Q. 주택담보대출이 있으면 어떻게 되나요?
금융회사 대출은 부채로 인정돼 주거용재산에서 먼저 뺍니다. 대출 잔액 증빙을 챙겨 주민센터에 신청하세요.