받을 수 있는 돈
국민연금 추납 분할납부, 60회로 나누면 이자만 95만 원 붙습니다
국민연금 추납보험료는 월 단위로 최대 60회까지 나눠 낼 수 있고, 나누는 동안 1년 만기 정기예금 이자율만큼 이자가 붙습니다. 기준소득월액 300만 원인 분이 60개월을 되살리면 한 달 285,000원씩 60회이고, 공단이 공개한 2026년 이자율 2.2%로 계산하면 이자가 약 95만 원입니다. 나누는 횟수는 되살리는 개월 수를 넘지 못하고, 노령연금을 받기 시작하면 남은 회차는 낼 수 없습니다.
 글: 혜택지기· 10월 23일 검증 · 읽는 시간 7분
대상 50대, 60대 · 지역 전국 · 국민연금 추납 분할납부 · 추납보험료 이자 · 국민연금 추납신청
소득 300만 원, 60개월 추납을 60회로 나눌 때
월 285,000원에 이자가 조금씩 더 붙습니다
이자 합계 약 95만 원(2.2% 가정)
사용방법 목차 보기
공식 사이트에서 확인하기
아래 링크는 실제 신청 조건과 최신 안내를 확인할 때 도움이 되는 공식 기관입니다.
추납 분할납부, 소득 300만 원 60개월 기준으로 계산한 표
추납보험료는 신청한 달의 기준소득월액에 납부기한이 속한 달의 보험료율을 곱해 한 달치를 만들고, 되살릴 개월 수를 곱합니다. 소득이 다르면 표의 금액에 본인 소득 비율을 곱해 보면 됩니다. 기준소득월액 200만 원이면 한 달치가 190,000원이고, 60개월을 60회로 나눌 때 이자는 약 63만 원입니다.
| 구분 | 금액·기준 |
|---|---|
| 한 달치 추납보험료 | 기준소득월액 3,000,000원 × 2026년 보험료율 9.5% = 285,000원 |
| 60개월 되살릴 때 총액 | 285,000원 × 60개월 = 17,100,000원 |
| 60회로 나눌 때 매달 내는 돈 | 285,000원에 그 회차까지 쌓인 이자를 더한 금액. 마지막 60회차는 이자가 약 32,000원 |
| 이자 합계 | 약 95만 원. 2026년 1년 만기 정기예금 이자율 2.2%가 5년 내내 같다고 가정한 계산 |
| 임의가입자 한 달치 상한 | 2026년 A값 3,193,511원 × 9.5% = 약 303,000원 |
| 고지서와 납부기한 | 신청한 다음 달 11일에서 15일쯤 고지서, 그달 말일까지 납부 |
| 문의 | 국민연금 고객센터 1355(평일 09:00~18:00) |
나누는 횟수는 되살리는 개월 수를 넘지 못합니다
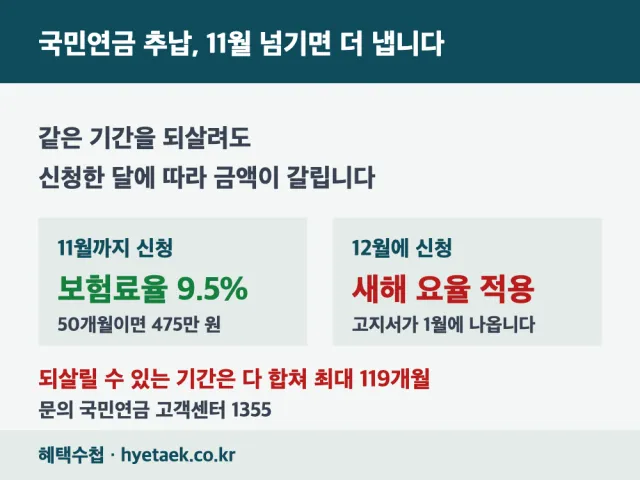
국민연금 추납신청을 할 때 분할납부를 고르면 횟수를 적어야 합니다. 공단 전자민원 안내에는 추납 가능 기간을 월 단위로 나눠 60회 범위 안에서 분할한다고 적혀 있습니다. 그래서 되살릴 기간이 24개월이면 24회까지만 나눌 수 있고, 60개월을 넘게 되살려도 60회가 끝입니다. 되살릴 수 있는 기간은 군복무기간까지 다 합쳐 최대 119개월입니다. 119개월을 60회로 나누면 한 회차에 두 달치 가까운 돈이 나갑니다. 소득 300만 원이면 한 번에 약 56만 5천 원이 됩니다. 횟수를 적게 잡으면 이자가 줄어듭니다. 같은 소득으로 24개월을 24회로 나누면 이자 합계가 약 14만 5천 원에 그칩니다.
이자는 신청한 달부터 내는 달 전까지 날짜만큼 붙습니다
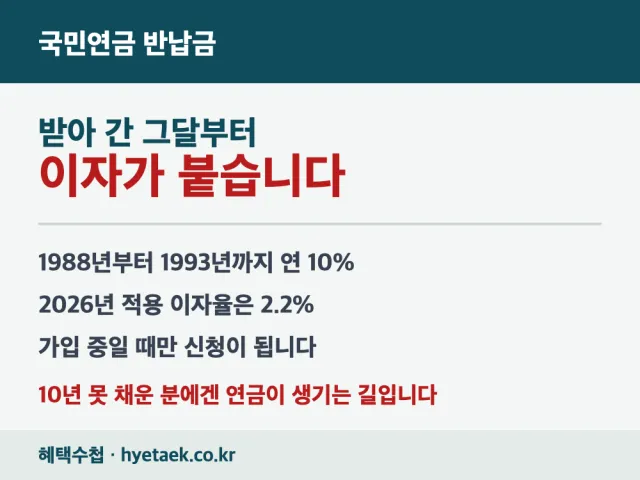
분할납부 이자는 추납을 신청한 날이 속한 달부터 그 회차를 내는 달의 전달까지 기간에 대해 1년 만기 정기예금 이자율로 계산합니다. 1년을 넘기면 연 단위로 이자를 원금에 넣고 그다음 해 이자를 다시 계산합니다. 공단이 쓰는 1년 만기 정기예금 이자율은 공단 내부 이자율이라 은행 상품과 다르고, 해마다 바뀝니다. 공단 안내의 연도별 표를 보면 2024년 3.0%, 2025년 2.6%, 2026년 2.2%입니다. 첫 회차는 신청한 달과 내는 달이 붙어 있어 이자가 거의 없고, 회차가 뒤로 갈수록 이자가 커집니다. 소득 300만 원 기준으로 60회차는 원금 285,000원에 이자 약 32,000원이 붙어 약 317,000원이 됩니다. 이자율이 오르면 뒤쪽 회차 금액도 같이 오릅니다.
60회면 5년, 연금 받을 나이 전에 끝나야 합니다
추납은 신청하는 날 국민연금에 가입되어 있어야 하지만, 일단 신청한 추납보험료는 자격을 잃은 뒤에도 징수권이 남아 있는 동안 계속 낼 수 있습니다. 퇴직해서 가입자가 아니게 되어도 남은 회차를 이어서 내면 됩니다. 다만 사망하거나 연금을 받기 시작한 경우에는 낼 수 없다고 공단 안내에 나옵니다. 그래서 60회로 나눌 때는 노령연금이 시작되는 나이까지 5년이 남았는지부터 봐야 합니다. 1961년부터 1964년생은 63세, 1965년부터 1968년생은 64세, 1969년생부터는 65세에 노령연금이 시작됩니다. 1966년생이 2026년에 60회로 신청하면 마지막 회차가 2031년인데, 64세가 되는 2030년에 연금을 청구하면 남은 회차를 낼 길이 막힙니다. 연금 개시까지 3년 남았으면 36회 안에서 횟수를 잡는 편이 맞습니다.
분할납부 신청은 이렇게 합니다
- 1단계. 국민연금 고객센터 1355에 전화하거나 공단 누리집 전자민원에서 내 추납 가능 기간이 몇 개월인지, 한 달치 보험료가 얼마인지 확인합니다. 주민등록번호로 바로 조회됩니다.
- 2단계. 공단 누리집 전자민원의 개인 메뉴에서 신고·신청으로 들어가 추납보험료 납부 신청을 고릅니다. 내 곁에 국민연금 앱, 정부24, 지사 방문, 우편, 팩스, 디지털 ARS로도 됩니다.
- 3단계. 되살릴 개월 수를 정하고, 납부 방법에서 분할납부를 고른 뒤 분할 횟수를 적습니다. 횟수를 비워 두면 분할 신청이 되지 않습니다.
- 4단계. 혼인관계증명서를 상세로, 주민등록번호가 모두 보이게 떼어 냅니다. 이 서류가 없으면 신청이 접수되지 않습니다. 전자가족관계등록시스템에서 무료로 발급됩니다. 2008년 전에 이혼이나 사별이 있었다면 제적등본, 군복무기간이면 병적증명서를 더 냅니다.
- 5단계. 신청서를 내면 접수 상태이고, 관할 지사 담당자가 전화로 가입 이력을 확인한 뒤에 확정됩니다. 화면에 보이는 신청 대상 기간은 확정 전 수치라 통화 뒤에 달라질 수 있습니다.
- 6단계. 신청한 다음 달 11일에서 15일쯤 첫 고지서가 오고, 그달 말일까지 냅니다. 매달 잊지 않으려면 자동이체를 걸어 두는 편이 안전합니다.
나눠 내다가 놓치면 이렇게 됩니다
- • 납부기한을 넘기면 추가 가산이자가 붙습니다. 공단은 미납 내역을 한 번만 안내하고 체납처분은 하지 않습니다. 독촉이 없다고 그냥 두면 그 회차는 그대로 빠집니다.
- • 낸 회차에 해당하는 개월 수만 가입기간에 들어갑니다. 60회 중 40회만 냈으면 40개월분만 연금 계산에 반영됩니다.
- • 보험료율은 2027년 10%, 2028년 10.5%로 2033년 13%까지 해마다 0.5%포인트씩 오릅니다. 추납보험료는 납부기한이 속한 달의 보험료율로 매기므로, 분할 회차마다 그해 요율이 적용되는지는 신청할 때 공단에 반드시 물어보세요.
- • 임의가입자는 한 달치 상한이 A값에 보험료율을 곱한 약 303,000원이라, 소득이 높아도 그 위로는 매기지 않습니다.
- • 추납한 돈은 돌려받지 못합니다. 나눠 내는 도중에 마음이 바뀌어도 이미 낸 회차는 가입기간으로만 남습니다.
- • 12월에 신청하면 고지서가 1월에 나와 다음 해 보험료율이 붙습니다. 올해 요율로 하려면 11월 안에 접수해야 합니다.
이자까지 더해 1,805만 원, 몇 년 받으면 본전인지
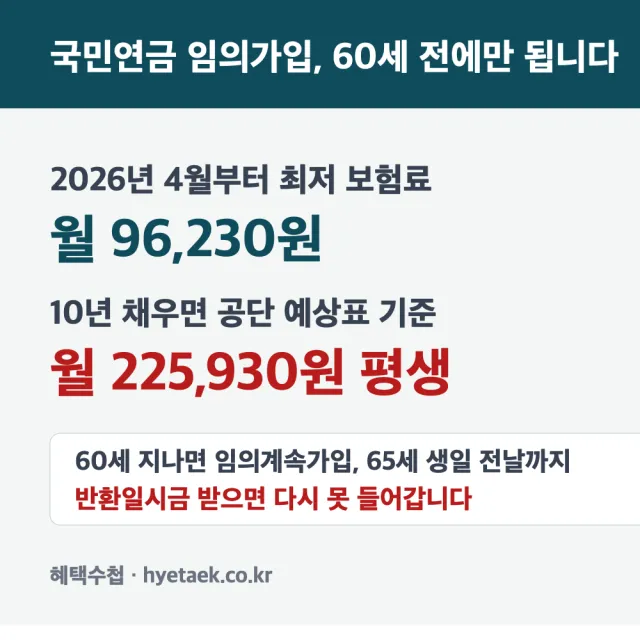
공단 예상연금월액표(2026년 기준, 부양가족연금 제외)를 보면 기준소득월액 300만 원인 분의 노령연금은 가입기간 10년이면 월 332,900원, 15년이면 월 499,350원입니다. 60개월을 추납해 10년을 15년으로 만들면 매달 166,450원이 늘어나는 셈입니다. 보험료 17,100,000원에 이자 약 95만 원을 더한 1,805만 원을 166,450원으로 나누면 약 108개월, 9년 정도 받으면 본전이 됩니다. 기준소득월액 200만 원이면 10년에 월 279,150원, 15년에 월 418,720원이라 매달 139,570원이 늘고, 보험료와 이자 약 1,203만 원을 회수하는 데 약 86개월, 7년 2개월이 걸립니다. 소득이 낮을수록 본전이 빨라집니다. 가입기간이 10년에 몇 달 모자라 연금 자체를 못 받던 분은 이 계산과 상관없이 몇 회차만 내도 평생 연금으로 바뀝니다.
자녀가 부모님 분할납부를 챙겨드릴 때
부모님이 추납을 하시겠다면 먼저 받아 적을 것은 세 가지입니다. 되살릴 수 있는 개월 수, 한 달치 보험료, 노령연금이 시작되는 나이입니다. 셋 다 1355에서 알려 줍니다. 그다음 연금 시작까지 남은 햇수에 12를 곱한 숫자 안에서 분할 횟수를 정해 드리세요. 60회로 해 두고 중간에 연금을 청구하면 남은 회차를 낼 수 없습니다. 고지서는 부모님 주소로 가니 자녀가 대신 내려면 공단 누리집이나 앱에서 자동이체 계좌를 자녀 명의로 걸 수 있는지 지사에 물어보면 됩니다. 서류 중에 혼인관계증명서가 가장 자주 되돌아옵니다. 상세로, 주민등록번호가 가려지지 않게 떼어야 합니다. 부모님이 기초연금을 받고 계시면 국민연금이 늘어나는 만큼 기초연금이 줄어드는 구간이 있으니, 주민센터에도 한 번 물어보고 횟수를 정하는 편이 안전합니다.
자주 묻는 질문
Q. 추납 분할납부 이자율은 몇 퍼센트인가요?
공단이 정하는 1년 만기 정기예금 이자율을 씁니다. 공단 안내의 연도별 표에 2026년은 2.2%, 2025년은 2.6%, 2024년은 3.0%로 나와 있고 해마다 바뀝니다. 내 회차에 붙는 정확한 금액은 고지서와 1355에서 확인하십시오.
Q. 30개월만 되살리는데 60회로 나눌 수 있나요?
안 됩니다. 분할 횟수는 되살리는 개월 수 안에서 60회까지입니다. 30개월이면 최대 30회입니다.
Q. 분할납부 중에 회사를 그만두면 남은 회차는 어떻게 되나요?
이미 신청한 추납보험료는 자격을 잃어도 징수권이 남아 있는 동안 계속 낼 수 있습니다. 다만 노령연금을 받기 시작하면 남은 회차를 낼 수 없으니 연금 청구 전에 끝내야 합니다.
Q. 한 번에 내는 것과 60회로 나누는 것 중 어느 쪽이 이득인가요?
소득 300만 원 60개월 기준으로 나누면 이자 약 95만 원이 더 듭니다. 목돈이 있으면 한 번에 내는 쪽이 싸고, 없으면 횟수를 줄여 이자를 아끼는 방법이 있습니다. 24회면 이자가 약 14만 5천 원입니다.