받을 수 있는 돈
국민연금 임의가입, 월 96,230원 10년 넣으면 월 22만 원이 평생 나옵니다
국민연금 임의가입은 소득이 없는 전업주부나 퇴직자처럼 의무 가입 대상이 아닌 18세 이상 60세 미만이 스스로 들어가는 제도입니다. 2026년 4월부터 최저 보험료는 기준소득월액 1,013,000원의 9.5%인 월 96,230원이고, 이 금액으로 10년을 채우면 공단 예상연금월액표상 월 약 22만 6천 원이 평생 나옵니다. 60세가 지나면 임의가입은 안 되고, 보험료를 낸 적이 있는 분만 65세 생일 전날까지 임의계속가입으로 이어 갈 수 있습니다.
 글: 혜택지기· 10월 21일 검증 · 읽는 시간 7분
대상 50대, 60대 · 지역 전국 · 국민연금 임의가입 · 임의계속가입 · 전업주부 국민연금
최저 보험료로 10년 채웠을 때 예상 노령연금
월 약 22만 6천 원(2026년 예상연금월액표, 기준소득월액 101만 원)
연 약 271만 원, 평생 지급
사용방법 목차 보기
공식 사이트에서 확인하기
아래 링크는 실제 신청 조건과 최신 안내를 확인할 때 도움이 되는 공식 기관입니다.
국민연금 임의가입 2026년 기준 한눈에 보기
| 구분 | 내용 |
|---|---|
| 들어갈 수 있는 사람 | 18세 이상 60세 미만이면서 직장가입자도 지역가입자도 아닌 분. 소득 없는 배우자, 퇴직 후 소득이 없는 분, 생계·의료급여 수급자, 27세 미만 학생·군인 |
| 못 들어가는 사람 | 60세가 지난 분, 공무원·사학·군인연금 가입자, 조기노령연금을 받고 있는 분, 직장·지역가입자 |
| 최저 보험료(2026년 4월~2027년 3월) | 기준소득월액 1,013,000원의 9.5% = 월 96,230원. 해마다 4월에 다시 정해집니다 |
| 최고 보험료(2026년 7월~2027년 6월) | 기준소득월액 상한 6,590,000원의 9.5% = 월 626,050원까지 올려 낼 수 있습니다 |
| 연금을 받는 조건 | 가입기간 10년(120개월) 이상. 10년이 안 되면 60세 이후 반환일시금으로 돌려받습니다 |
| 신청처 | 국민연금공단 지사 방문·우편·팩스, 홈페이지 전자민원, 내 곁에 국민연금 앱, 고객센터 1355 |
소득 없는 배우자와 퇴직자가 60세 전에 스스로 들어가는 제도입니다
국민연금은 직장에 다니거나 사업소득이 있으면 저절로 가입됩니다. 전업으로 지내 온 아내, 50대에 퇴직한 뒤 다음 일을 못 구한 분은 의무 가입 대상이 아니라 그냥 두면 가입기간이 멈춥니다. 임의가입은 이런 분이 본인 희망으로 들어가는 제도입니다. 국민연금공단 안내를 보면 대상은 18세 이상 60세 미만 가운데 사업장가입자나 지역가입자가 될 수 없는 분입니다. 직장가입자나 공무원연금 같은 다른 공적연금 가입자의 배우자로서 소득이 없는 분이 대표적이고, 생계급여나 의료급여를 받는 기초수급자도 됩니다. 남편이 공무원연금을 내고 있어도 아내는 임의가입할 수 있고, 10년을 채우면 남편 연금과 상관없이 본인 노령연금을 받습니다. 반대로 공무원·사학·군인연금에 본인이 가입 중인 분과 조기노령연금을 받고 있는 분은 안 됩니다.
월 96,230원이 최저이고 10년이면 월 22만 6천 원으로 돌아옵니다
임의가입자는 소득 신고가 없으니 보험료 기준이 따로 있습니다. 전년도 12월 31일 기준 지역가입자 전체 기준소득월액의 중위수가 최저선이고, 2026년 4월부터 2027년 3월까지는 1,013,000원입니다. 여기에 2026년 보험료율 9.5%를 곱한 월 96,230원이 가장 적게 내는 금액입니다. 원하면 상한 6,590,000원까지 올려 신고할 수 있고 그때 보험료는 월 626,050원입니다. 위 표의 연금액은 중앙노후준비지원센터가 2026년 1월 처음 가입한 사람을 가정해 만든 예상연금월액표 수치입니다. 기준소득월액 101만 원으로 10년을 채우면 월 225,930원, 20년이면 451,870원이 됩니다. 지금 보험료 96,230원으로 120개월을 내면 총 11,547,600원인데, 월 225,930원씩 받으면 51개월, 그러니까 4년 3개월이면 낸 돈을 다 돌려받습니다. 다만 보험료율은 2033년 13%까지 해마다 0.5%포인트씩 오르고 중위수도 매년 바뀌니 실제 총 납부액은 이보다 많고, 본전 시점도 5년 안팎으로 보는 편이 맞습니다. 이 계산은 공단 자료가 아니라 위 숫자로 직접 셈한 값입니다.
| 기준소득월액 | 월 보험료(9.5%) | 10년 가입 | 15년 가입 | 20년 가입 |
|---|---|---|---|---|
| 1,010,000원(표에서 최저선 1,013,000원에 가장 가까운 행) | 최저선 기준 96,230원 | 월 225,930원 | 월 338,900원 | 월 451,870원 |
| 1,500,000원 | 142,500원 | 월 252,270원 | 월 378,410원 | 월 504,550원 |
| 2,000,000원 | 190,000원 | 월 279,150원 | 월 418,720원 | 월 558,300원 |
| 3,000,000원 | 285,000원 | 월 332,900원 | 월 499,350원 | 월 665,800원 |
60세가 지나면 임의가입이 아니라 임의계속가입입니다
임의가입은 60세 생일이 되면 자격이 저절로 없어집니다. 그래서 58세에 들어가면 2년밖에 못 넣습니다. 그 뒤를 잇는 제도가 임의계속가입입니다. 공단 안내를 보면 보험료를 낸 적이 있는 분이 60세가 됐는데 가입기간이 모자라 연금을 못 받거나 더 받고 싶을 때 65세 생일 전날까지 신청할 수 있습니다. 보험료 기준은 임의가입과 같은 중위수 1,013,000원 이상입니다. 그러니까 55세 전업주부가 지금 임의가입해 5년, 60세부터 임의계속가입으로 5년을 더 넣으면 65세에 10년이 됩니다. 여기서 제일 조심할 것이 반환일시금입니다. 가입기간이 10년이 안 된 채 60세가 되면 낸 보험료에 이자를 붙여 한꺼번에 돌려주는데, 이걸 받고 나면 임의계속가입을 신청할 수 없습니다. 60세에 반환일시금 안내가 와도 10년을 채울 생각이면 받지 말고 임의계속가입부터 신청해야 합니다. 보험료를 한 번도 낸 적이 없는 분은 60세가 지나면 임의계속가입도 안 되니, 가입기간이 0인 분은 60세 전에 들어가는 길밖에 없습니다.
신청은 이렇게 합니다
- 1단계. 국민연금 고객센터 1355에 전화해 지금까지 가입기간이 몇 개월인지, 임의가입 대상인지 확인합니다. 주민등록번호로 바로 조회해 줍니다.
- 2단계. 신청 방법을 고릅니다. 국민연금공단 홈페이지(nps.or.kr) 전자민원이나 내 곁에 국민연금 앱에서 본인 인증 후 신청하면 가장 빠르고, 가까운 지사 방문, 우편, 팩스도 됩니다. 본인 확인이 되면 전화 신청도 가능합니다.
- 3단계. 임의가입·탈퇴 신청서를 씁니다. 기준소득월액은 1,013,000원 이상에서 본인이 정하고, 더 받고 싶으면 높게 적습니다. 자녀가 대신 가면 위임장과 인감증명서가 필요합니다.
- 4단계. 신청이 수리된 날부터 가입자가 되고, 보험료는 그다음 달 10일까지 냅니다. 자동이체를 걸어 두면 깜빡 잊어 밀리는 일이 없습니다.
- 5단계. 60세가 다가오면 1355에 다시 전화해 가입기간이 120개월이 되는지 확인하고, 모자라면 60세 생일 뒤 65세 생일 전날까지 임의계속가입을 신청합니다.
들어가기 전에 알아둘 여섯 가지
- • 보험료를 6개월 이상 계속 안 내면 공단이 직권으로 탈퇴시킵니다. 밀린 뒤 다시 들어갈 수는 있지만 끊긴 기간은 가입기간에 안 들어갑니다.
- • 최저 보험료는 해마다 4월에 중위수 기준소득월액이 바뀌면서 오를 수 있습니다. 2025년까지는 기준 100만 원이었고 2026년 4월부터 1,013,000원이 됐습니다.
- • 임의가입 중에 취직하거나 사업소득이 생기면 그날로 임의가입 자격은 없어지고 직장가입자나 지역가입자로 바뀝니다. 가입기간은 그대로 이어집니다.
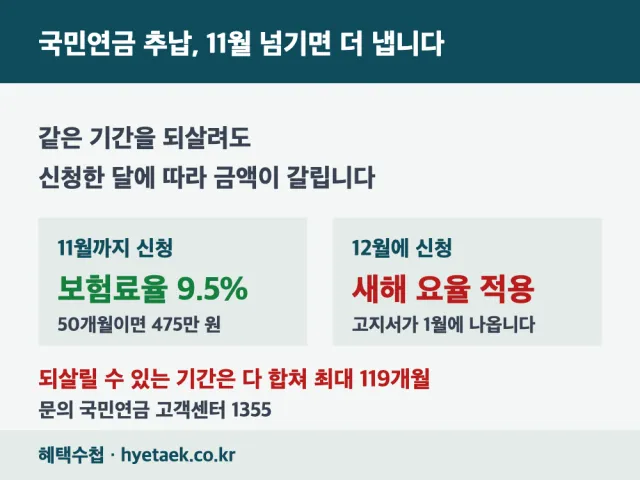
- • 예전에 못 낸 기간을 되살리는 추납은 가입 중인 분만 신청할 수 있습니다. 전업으로 지내다 추납을 하려면 임의가입을 먼저 해야 창구가 열립니다.
- • 생계급여나 의료급여 수급자는 중위수가 아니라 최저 기준소득월액 410,000원의 9.5%인 월 38,950원으로 들어갈 수 있습니다.
- • 10년을 못 채운 채 60세가 돼 반환일시금을 받으면 그 뒤로는 국민연금에 다시 들어갈 수 없습니다. 청구 기한은 지급연령 도달 사유는 10년, 그 밖에는 5년입니다.
자녀가 어머니 대신 알아봐 드릴 때
어머니가 평생 전업주부였다면 먼저 나이부터 보세요. 59세까지는 임의가입, 60세부터 64세까지는 보험료를 낸 적이 있어야 임의계속가입이 됩니다. 1355에 전화해 어머니 주민등록번호로 가입기간을 물으면 몇 개월인지 바로 나오고, 결혼 전 직장 다닌 기간이 몇 년 남아 있는 경우가 생각보다 많습니다. 그 개월 수에서 120개월까지 얼마나 남았는지를 60세까지 남은 기간과 맞춰 보면 답이 나옵니다. 신청은 어머니 본인 명의라 내 곁에 국민연금 앱을 어머니 휴대폰에 깔아 간편인증으로 하는 편이 쉽고, 지사에 자녀가 대신 가려면 위임장과 어머니 인감증명서를 챙겨야 합니다. 보험료는 어머니 통장 자동이체로 걸어 두고, 60세 생일 무렵 반환일시금 안내문이 오면 받지 말고 임의계속가입으로 넘어가도록 미리 말씀드려 두세요.
자주 묻는 질문
Q. 국민연금 임의가입 최소 금액은 얼마인가요?
2026년 4월부터 2027년 3월까지는 기준소득월액 1,013,000원의 9.5%인 월 96,230원입니다. 생계·의료급여 수급자는 410,000원 기준으로 월 38,950원입니다.
Q. 60세가 넘었는데 임의가입이 되나요?
임의가입은 60세 미만만 됩니다. 60세 이후에는 보험료를 낸 적이 있는 분에 한해 65세 생일 전날까지 임의계속가입을 신청할 수 있습니다.
Q. 월 96,230원으로 10년 내면 얼마 받나요?
중앙노후준비지원센터 2026년 예상연금월액표에서 기준소득월액 101만 원으로 10년 가입하면 월 225,930원입니다. 20년이면 월 451,870원입니다.
Q. 남편이 공무원연금을 받는데 아내가 국민연금에 들 수 있나요?
됩니다. 다른 공적연금 가입자의 배우자로 소득이 없는 분은 임의가입 대상이고, 10년을 채우면 남편 연금과 별개로 본인 노령연금이 나옵니다.